

MyOnShop
OnShop
- 3,5
- 76.00 recensioni
- 10.00K
- Download
- Free
- Prezzo
Screenshot
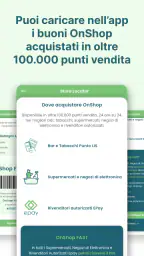
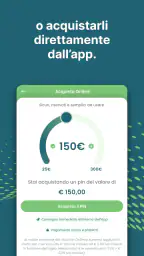
MyOnShop Pro e contro
Pro
- Navigazione semplice e intuitiva anche per chi usa l’app per la prima volta.
- Permette di consultare rapidamente prodotti e offerte disponibili.
- Accesso comodo alle informazioni del negozio direttamente dallo smartphone.
- Può rendere più pratico il controllo degli ordini e degli acquisti.
- Interfaccia pensata per un’esperienza d’acquisto rapida e senza complicazioni.
Contro
- La disponibilità di funzioni può variare in base al negozio o alla zona.
- Alcune offerte potrebbero richiedere registrazione o condizioni specifiche.
- Le prestazioni possono dipendere dalla qualità della connessione internet.
- Potrebbero mancare opzioni avanzate per confrontare prodotti e prezzi.
- Gli aggiornamenti del catalogo potrebbero non essere sempre immediati.
 Analisi di All-app
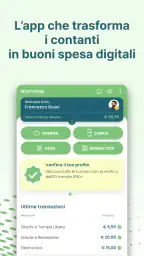
MyOnShop è un’app di finanza personale sviluppata da OnShop che ho trovato interessante per un motivo molto concreto: prova a trasformare il denaro contante in buoni digitali da usare per gli acquisti, con un approccio pensato per chi preferisce non pagare direttamente mostrando i propri dati finanziari. L’idea è semplice, ma il suo valore dipende soprattutto da come si inserisce nelle abitudini quotidiane e dai negozi o servizi compatibili con i buoni disponibili.
La prima cosa da chiarire è il costo. L’app è gratuita, quindi si può installare senza affrontare un prezzo d’ingresso. Questo la rende facile da provare, soprattutto per chi vuole capire se il sistema dei buoni digitali è più pratico del contante o delle soluzioni di pagamento abituali. La gratuità, però, non deve essere confusa con la convenienza automatica di ogni acquisto: il vantaggio reale nasce dall’uso che si riesce a fare dei buoni e dalla loro effettiva utilità nelle proprie spese.
Come funziona l’idea di MyOnShop nella vita di tutti i giorni
Il concetto alla base è diverso da quello di un normale portafoglio digitale. Invece di presentarsi principalmente come uno strumento per gestire un conto o una carta, MyOnShop ruota intorno alla conversione del contante in buoni digitali. Io la vedo come una soluzione intermedia per chi dispone ancora di denaro fisico, ma vuole arrivare a un acquisto più ordinato e digitale senza portarsi dietro banconote.
Un esempio realistico è quello di una persona che riceve contanti e desidera destinarli a una spesa precisa. Invece di tenerli nel portafoglio e rischiare di spenderli senza accorgersene, può usare il valore convertito in un buono come una piccola somma separata. Questa distinzione è utile anche per il controllo del budget: un buono destinato alla spesa quotidiana può funzionare come un limite pratico, mentre il contante tende a mescolarsi facilmente con il resto del denaro.
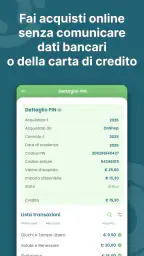
La promessa della riservatezza è un altro elemento centrale. Per me, il punto non è pensare a MyOnShop come a uno strumento per nascondere ogni traccia di acquisto, ma come a un modo per separare l’esperienza del pagamento dalla gestione ordinaria del denaro. Chi è sensibile alla privacy può apprezzare questa impostazione, anche se dovrebbe comunque leggere con attenzione le condizioni operative prima di affidarsi all’app per spese importanti.
L’app appartiene alla categoria della finanza, ma non la considererei un sostituto completo di una banca digitale, di un’app per il bilancio familiare o di un servizio di pagamento tradizionale. Il suo compito è più circoscritto. Questa specializzazione può essere un pregio perché rende l’idea immediatamente comprensibile, ma può diventare un limite per chi cerca una sola applicazione capace di riunire conto, carta, trasferimenti, risparmio e analisi delle spese.
Il percorso che conviene seguire prima di usarla
Il modo più prudente di avvicinarsi è partire da una somma contenuta e da un acquisto già programmato. Io eviterei di convertire tutto il contante disponibile al primo tentativo. Meglio scegliere una spesa concreta, verificare che il buono sia adatto a quel tipo di acquisto e osservare quanto il passaggio risulti davvero semplice nel momento in cui serve pagare.
Altri articoli dalla nostra redazione

Instagram decide cosa vediamo: il potere nascosto del feed

Spotify trasforma l’ascolto in abitudine, ma decide sempre più cosa sentiamo

Amazon Alexa sotto pressione: cosa succede quando rete e configurazione cedono

Amazon Music: una comunità discreta, più da ascoltare che da condividere

Zoom Workplace riduce la confusione nelle riunioni da mobile

Sblocca la Personalità del Tuo Telefono con ZEDGE™ Suonerie, Sfondi
Questo approccio permette di valutare tre aspetti che la descrizione breve di un’app non può spiegare bene: quanto tempo richiede la conversione, quanto è chiaro il valore residuo e quanto è facile recuperare il buono quando ci si trova davanti al punto vendita o al servizio scelto. Sono dettagli pratici, ma fanno la differenza tra un sistema utile e uno che finisce dimenticato sul telefono.
Un consiglio che trovo particolarmente importante è conservare mentalmente la destinazione del buono. Se si creano buoni per spese diverse senza un minimo di ordine, il vantaggio del budget separato può trasformarsi in confusione. Una piccola nota personale, con l’uso previsto e la somma ancora disponibile, può aiutare a non confondere un buono destinato alla spesa con uno pensato per un acquisto occasionale.
Quanto valore offre rispetto alle alternative abituali
Rispetto al contante, MyOnShop può offrire una gestione più strutturata. Il denaro fisico è immediato e accettato in moltissime situazioni, ma non aiuta molto a distinguere le diverse categorie di spesa. Il buono digitale, invece, può rendere più evidente la destinazione della somma. Il rovescio della medaglia è che il contante non dipende dalla batteria dello smartphone, dalla disponibilità dell’app o dalla compatibilità del circuito.
Rispetto a una carta o a un portafoglio digitale tradizionale, la differenza è ancora più netta. Le soluzioni classiche sono generalmente più versatili per pagamenti ricorrenti e acquisti vari, mentre qui il valore sta nell’idea di convertire il contante in un titolo digitale dedicato. Se il tuo obiettivo è pagare ovunque con la massima flessibilità, probabilmente una carta resta più comoda. Se invece vuoi trasformare una somma fisica in un budget separato e più riservato, l’approccio di MyOnShop può avere senso.
Non la sceglierei nemmeno come unica app per tenere sotto controllo le finanze personali. Un’app di bilancio è più adatta a classificare entrate, uscite e obiettivi nel tempo. MyOnShop sembra pensata per un momento più specifico: passare dal contante a un buono digitale utilizzabile per gli acquisti. Sono strumenti che possono convivere, ma non svolgono lo stesso lavoro.
Il fatto che sia gratuita rende il confronto iniziale favorevole, perché non richiede un abbonamento per essere provata. Tuttavia, il valore economico non si misura solo nell’assenza di un prezzo. Prima di usarla regolarmente, bisogna capire se i buoni disponibili sono realmente spendibili nei luoghi che interessano e se il percorso di conversione evita costi o inconvenienti inattesi. Su questo punto conviene essere pratici: la gratuità dell’app non garantisce da sola che ogni transazione sia più conveniente del pagamento diretto.
Privacy e controllo: il vantaggio va interpretato correttamente
La componente di riservatezza può risultare interessante per chi non ama collegare ogni acquisto alla propria carta principale. In un contesto quotidiano, questo può significare usare una somma dedicata senza esporre il saldo del conto o senza mescolare quella spesa con tutte le altre operazioni personali. È un vantaggio soprattutto organizzativo e percettivo, non una ragione per ignorare le normali regole di sicurezza digitale.
Io eviterei di condividere il telefono sbloccato o di lasciare l’app accessibile senza protezione, soprattutto se contiene buoni già pronti all’uso. Anche quando un servizio nasce con attenzione alla privacy, la sicurezza concreta dipende molto dal dispositivo, dal codice di accesso e dal modo in cui si gestiscono le informazioni. Non è una funzione spettacolare, ma è una delle abitudini più importanti per non trasformare la comodità in un rischio.
Un secondo accorgimento è controllare sempre il destinatario della spesa prima della conversione. Convertire il contante per un acquisto preciso e poi cambiare idea può essere meno semplice che pagare direttamente con una carta. Per questo suggerisco di usare l’app con un piano minimo: prima si decide la spesa, poi si crea il buono, infine si procede all’acquisto. Questo riduce la possibilità di ritrovarsi con valore digitale non utilizzato.
Le frizioni che possono cambiare l’esperienza
La principale limitazione è la dipendenza dal contesto. Un buono digitale è utile solo se può essere impiegato nel posto giusto, nel momento giusto e per la spesa prevista. Il contante, pur essendo meno elegante, resta più universale. Una persona che compra spesso in luoghi diversi potrebbe quindi trovare MyOnShop meno flessibile di una carta o del pagamento fisico.
C’è poi una possibile frizione legata alla gestione del valore residuo. Ogni sistema basato su buoni richiede attenzione: bisogna ricordare quanto rimane, per quale acquisto era stato creato e come comportarsi se la spesa finale è diversa da quella immaginata. Questo non significa che l’app sia difficile, ma che la sua utilità cresce quando l’utente mantiene un minimo di ordine.
Non la consiglierei a chi cerca un’esperienza completamente automatica, senza dover pensare alla destinazione del denaro. Per una spesa veloce e occasionale, una carta contactless o un portafoglio digitale possono essere più immediati. MyOnShop ha più senso quando la conversione del contante in un buono risolve un’esigenza precisa, come separare un budget o acquistare con maggiore discrezione.
Anche il livello di maturità percepito merita attenzione. La versione attuale è la 1.0.7 e l’app è relativamente recente, essendo arrivata il 28 marzo 2025. Io la tratterei quindi come uno strumento da testare gradualmente, non come il centro di tutte le mie finanze. La prudenza è ancora più importante quando si parla di denaro: prima di usarla per somme rilevanti, conviene acquisire familiarità con ogni passaggio.
Per chi può diventare davvero utile
MyOnShop può essere una buona scelta per chi usa ancora spesso il contante ma desidera un metodo più digitale per destinare alcune somme agli acquisti. È adatta anche a chi vuole separare un piccolo budget senza aprire un nuovo conto o adottare una soluzione finanziaria più complessa. In questo scenario, la semplicità dell’idea è il suo punto forte.
La vedo interessante per chi organizza le spese in modo molto concreto. Per esempio, una persona può decidere in anticipo quanto dedicare a una determinata commissione, trasformare quella somma in un buono e usarla senza intaccare il resto del denaro disponibile. Non è una tecnica sofisticata di risparmio, ma può aiutare chi tende a spendere il contante senza una destinazione precisa.
Può avere valore anche per chi preferisce non usare sempre la carta principale. Alcune persone separano volentieri le spese quotidiane da quelle più importanti, non per complicarsi la vita, ma per avere una maggiore sensazione di controllo. In questo caso, il buono digitale diventa una barriera pratica: quando il valore assegnato finisce, la spesa prevista è terminata.
La consiglierei con più cautela a chi ha bisogno di pagare rapidamente in qualunque negozio, a chi viaggia spesso o a chi gestisce molte spese ricorrenti. Per questi profili, la versatilità delle alternative tradizionali resta probabilmente superiore. Anche chi vuole analizzare dettagliatamente il proprio bilancio dovrebbe affiancarla a uno strumento specifico per la contabilità personale.
Pubblico, compatibilità e prime aspettative
L’app è classificata PEGI 3, quindi il suo contenuto è considerato adatto a un pubblico molto ampio. Questo dato riguarda l’età del contenuto, non significa che ogni operazione finanziaria sia adatta a un bambino o che un minore debba gestire autonomamente denaro digitale. Per l’uso effettivo, la supervisione di un adulto resta una scelta sensata quando sono coinvolti acquisti e somme di denaro.
Il requisito minimo è Android 7.0, un aspetto positivo per chi possiede uno smartphone non recente. Prima dell’installazione, però, io controllerei comunque che il dispositivo sia aggiornato e che l’app funzioni senza rallentamenti. In una soluzione legata ai pagamenti, la stabilità del telefono conta più di qualche funzione estetica: se l’app si apre lentamente proprio alla cassa, il vantaggio pratico diminuisce.
La presenza di oltre diecimila installazioni indica che non si tratta di un’app completamente sconosciuta, mentre la valutazione media di tre virgola cinque su cinque, basata su poco più di duecento giudizi, suggerisce un’esperienza non uniforme per tutti. Io interpreto questo risultato come un invito a provarla con una spesa piccola e a giudicarla sul proprio percorso, senza aspettarsi la stessa comodità di servizi molto più generalisti.
OnShop ha scelto un posizionamento abbastanza specifico. Questo può spiegare perché l’app interessi molto alcuni utenti e meno altri: chi cerca proprio la conversione del contante in buoni digitali può trovarla centrata, mentre chi arriva aspettandosi una banca completa rischia di considerarla limitata.
Come la userei senza complicare il budget
Il mio metodo sarebbe dividerlo in tre passaggi. Prima stabilirei una spesa reale e vicina nel tempo. Poi convertirei soltanto la somma necessaria, evitando di creare un saldo digitale generico che potrebbe essere dimenticato. Infine controllerei subito l’esito dell’acquisto e l’eventuale valore rimanente, così da mantenere chiaro il rapporto tra contante iniziale e spesa finale.
Un uso intelligente è anche quello di fissare una frequenza di controllo. Non serve aprire l’app continuamente, ma è utile verificare i buoni prima di uscire per fare una spesa. In questo modo si evita di arrivare al momento del pagamento senza ricordare quale buono usare o senza sapere se il valore è ancora sufficiente.
Per le spese impreviste, invece, terrei una soluzione alternativa. Il contante o una carta possono funzionare come piano di riserva se il buono non è adatto all’acquisto che si presenta. Questa combinazione riduce la pressione e permette di sfruttare il lato organizzativo dell’app senza rinunciare alla flessibilità.
Un altro trade-off concreto riguarda la discrezione. Se il tuo obiettivo è non usare la carta principale per una determinata spesa, MyOnShop può aiutarti a separare quel pagamento. Se però la priorità è avere una cronologia finanziaria completa e automatica, una carta o un’app bancaria probabilmente offre una visione più comoda. La scelta dipende quindi da cosa vuoi ottimizzare: riservatezza e destinazione del budget oppure ampiezza del controllo finanziario.
Il mio giudizio sul rapporto tra accesso gratuito e utilità
Il fatto che l’app sia gratuita è un buon motivo per darle una possibilità, ma non è sufficiente per considerarla automaticamente conveniente. Il vero test è molto concreto: riesce a trasformare una somma di contante in un buono che posso usare senza complicazioni e che risponde a una necessità reale? Se la risposta è sì, il valore può essere significativo anche senza funzioni finanziarie avanzate.
Per me, il pregio principale è la chiarezza del caso d’uso. Non cerca necessariamente di sostituire ogni strumento finanziario, ma propone un passaggio specifico dal denaro fisico all’acquisto digitale. Questa focalizzazione può essere utile a chi vuole un metodo semplice per separare una spesa, mantenere maggiore discrezione o ridurre la tentazione di usare il contante per scopi diversi.
Il limite principale è altrettanto chiaro: l’app non elimina la necessità di verificare dove e come usare il buono. Chi desidera pagare ovunque, gestire abbonamenti, controllare tutte le transazioni o avere un conto completo troverà alternative più adatte. In quei casi installarla potrebbe aggiungere un passaggio invece di semplificare la routine.
Alla fine, io la proverei se avessi contanti da destinare a un acquisto preciso e volessi sperimentare un metodo più riservato e organizzato. La testerei con una somma ridotta, controllando attentamente il percorso e la compatibilità con la spesa scelta. La raccomando come strumento mirato, non come sostituto universale dei pagamenti tradizionali. Se questa distinzione è chiara, la gratuità rende il tentativo poco impegnativo e MyOnShop può trovare un posto utile in una gestione personale del denaro semplice ma più consapevole.
Domande frequenti
Che cos’è MyOnShop e a cosa serve?
MyOnShop è un’applicazione pensata per offrire agli utenti un’esperienza di acquisto online direttamente da smartphone o tablet. In base alle funzioni disponibili, può consentire di consultare il catalogo, visualizzare dettagli e prezzi dei prodotti, aggiungere articoli al carrello e gestire gli ordini. Prima del download, è consigliabile verificare quali negozi, categorie e servizi siano effettivamente disponibili nella propria zona.
MyOnShop è sicura per effettuare acquisti e pagamenti?
Prima di utilizzare MyOnShop per un acquisto, è importante controllare le informazioni relative alla sicurezza, ai metodi di pagamento supportati e alla gestione dei dati personali. L’app dovrebbe utilizzare connessioni protette e fornire indicazioni chiare su conferma dell’ordine, ricevute e assistenza. Per maggiore prudenza, è preferibile non condividere credenziali o dati sensibili al di fuori delle schermate ufficiali dell’applicazione.
È necessario creare un account per usare MyOnShop?
La registrazione può essere richiesta per accedere a tutte le funzioni di MyOnShop, come salvare i prodotti preferiti, visualizzare lo storico degli ordini, ricevere aggiornamenti sulla consegna o gestire i dati di spedizione. In alcuni casi è possibile esplorare il catalogo senza account, ma le modalità dipendono dalla versione dell’app e dal servizio utilizzato. Controlla sempre i permessi e le condizioni prima di completare l’iscrizione.
Quali costi aggiuntivi possono essere applicati agli ordini su MyOnShop?
Il prezzo mostrato per un prodotto potrebbe non includere sempre tutte le spese finali. A seconda del negozio e della località, possono essere aggiunti costi di consegna, commissioni di servizio, imposte o eventuali supplementi per determinati metodi di pagamento. Prima di confermare l’ordine, verifica il riepilogo completo del carrello, i tempi previsti e le regole relative a cancellazioni, rimborsi e restituzioni.
Cosa fare se un ordine MyOnShop è in ritardo o presenta problemi?
In caso di ritardo, articolo mancante, prodotto danneggiato o addebito non riconosciuto, è consigliabile conservare il numero dell’ordine e contattare l’assistenza tramite i canali indicati nell’app. Controlla anche le notifiche e lo stato della spedizione, perché alcuni aggiornamenti potrebbero richiedere tempo. Prima di scaricare MyOnShop, verifica la disponibilità del supporto clienti e le procedure previste per reclami e rimborsi.


